 好客资讯
多家消金公司不良率上行 行业加快不良资产转让
据公开信息,近期部分持牌消费金融公司披露的资产质量指标出现波动,不良率较此前有所上行;与此同时,不良资产转让挂牌的频次和规模有所增加。市场关注点从“规模扩张”转向“存量风险如何出清”,消费信贷的风险定价与处置效率再次成为行业讨论焦点。
资产质量压力从何而来
消费金融客群相对下沉,受居民收入预期、就业景气与消费修复节奏影响更直接。部分借款人现金流承压后,逾期迁徙率上升,带动不良生成。与此同时,共债问题仍较突出,多头借贷客户在多家机构之间周转,一旦外部融资收缩,风险便集中暴露。此外,贷后催收环节的合规要求持续提高,机构在触达方式、频次与话术上更审慎,也在客观上拉长了回收周期。
处置路径更趋多元
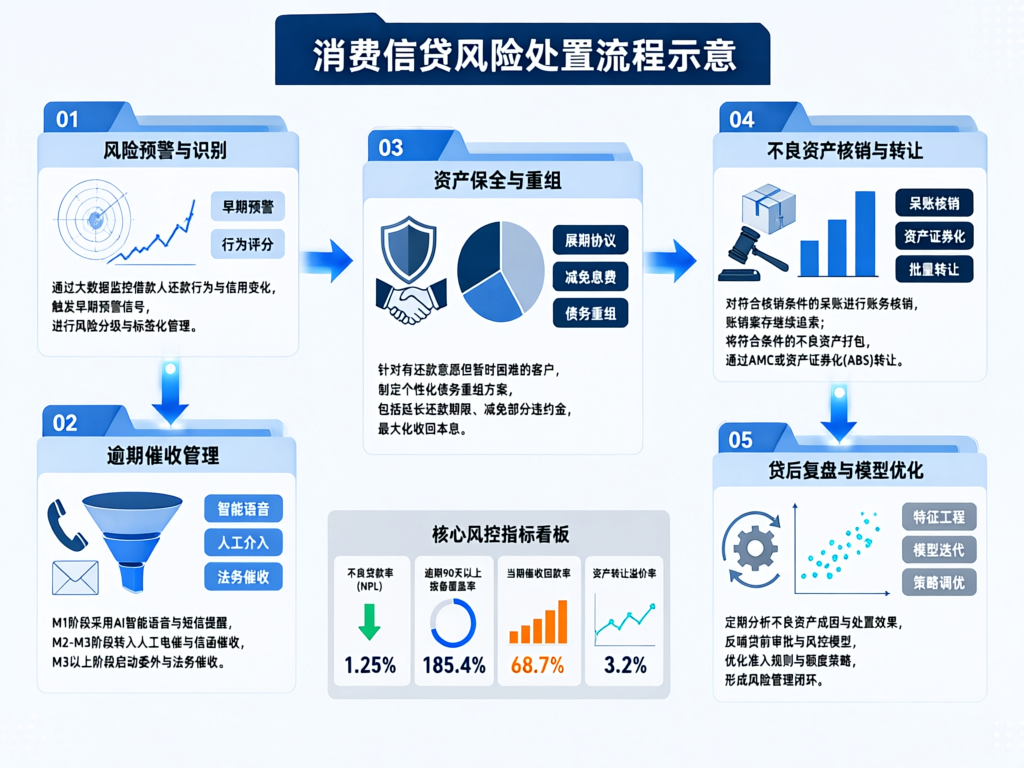
面对存量压力,机构处置手段正从单一核销转向“核销+批量转让+资产证券化”组合。据公开信息,不良资产批量转让市场的参与主体增多,部分机构通过与资产管理公司合作加快出清;也有机构尝试以结构化方式盘活存量。需要说明的是,不同机构披露口径、资产分类标准与核销节奏并不一致,简单横向比较不良率容易产生误读。因此,观察资产质量应结合逾期结构、拨备覆盖与回收情况综合判断。
定价分化与经营策略调整
不良资产包的成交折价受账龄、客群、担保方式与区域分布影响较大,市场报价分化明显。对出让方而言,快速出清有助于释放资本与拨备空间,但也意味着确认损失;对受让方而言,估值能力与清收效率决定最终回报。前端经营上,部分机构开始收紧授信策略,提高准入门槛,压降高定价、长周期产品占比,并把风控重心前移到贷中监测与早期预警。在资金端,机构对资本回报与风险成本的精算更趋审慎,新增投放更强调风险调整后收益。
合规与消费者权益保护不可缺位
风险处置提速的同时,催收外包管理、个人信息保护与投诉处理成为监管和市场共同关注的环节。机构需要在压降不良与保障客户合理诉求之间取得平衡,避免“重处置、轻合规”。从行业角度看,透明披露资产质量、规范转让流程,有助于形成更可预期的风险定价基础。同时,转让过程中的信息披露、受让方资质与后续清收行为,也需要更清晰的行业规范。
展望后续,消费信贷不良生成率短期内或仍将高位震荡,处置节奏可能快于往年,行业分化也会更明显:风控精细、客群稳健的机构更容易穿越周期,而过度依赖高定价覆盖风险的经营方式将面临更大压力。市场参与者应持续关注资产质量变化的真实性与处置回收的实际效果。本文仅作行业观察,不构成任何投资建议。