 好客资讯
存款利率下行催生“搬家” 银行理财规模重回增长区间
近期,部分银行再度下调存款挂牌利率,“存款搬家”话题随之重新升温。据公开信息,多家理财公司产品存续规模较年初有所回升,短期限、低波动的固收类产品成为主要承接力量。业内人士普遍认为,在存款收益走低与理财净值化转型深化的双重作用下,居民资产配置正从“单一存款”向“多元稳健”缓慢迁移。
一、存款端:比价关系被改写
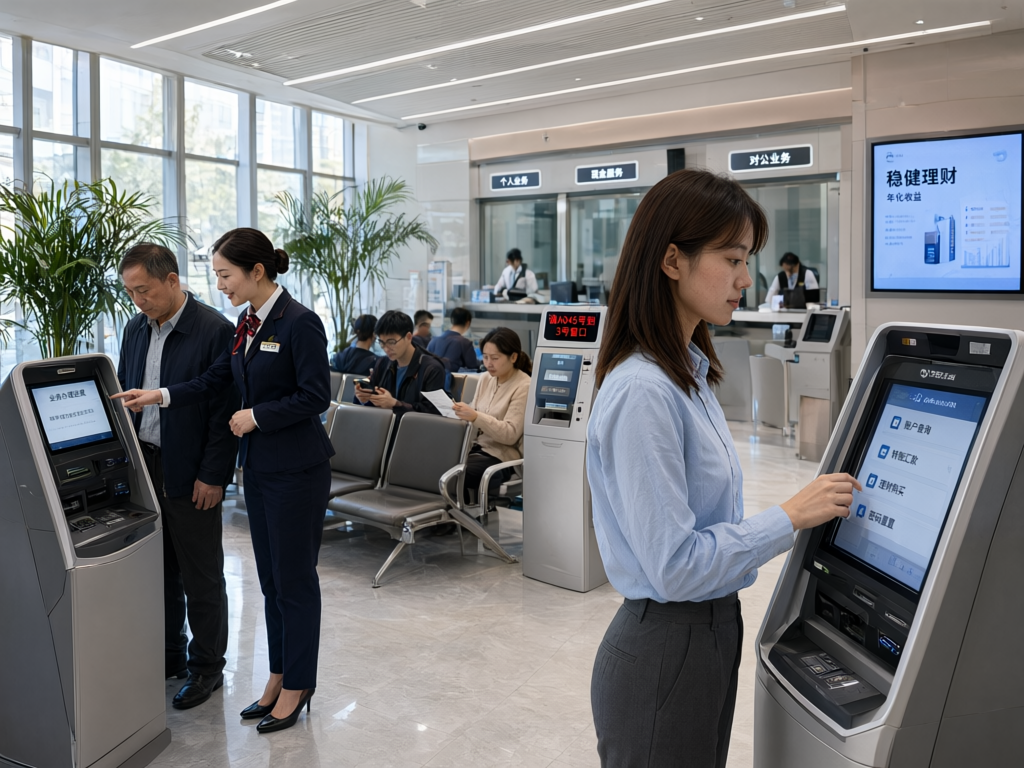
存款利率的连续下行,最先改变的是居民心里的那把“比价尺”。过去几年,中长期定存与货币基金、银行理财之间的收益差距一度收窄,如今重新拉开。对风险偏好较低的储户而言,问题并不在“要不要离开存款”,而在“离开多少、投向哪里”。短期定存与通知存款,仍是家庭流动性储备的重要一环。
二、理财端:低波动产品承接需求
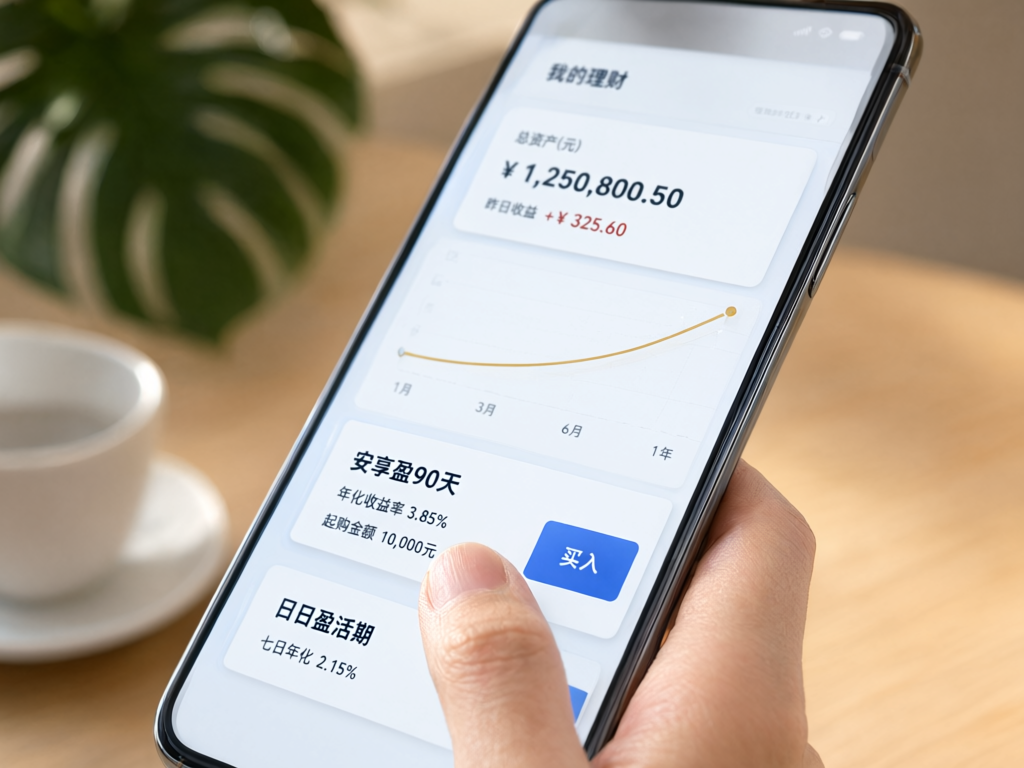
从供给看,理财公司近一年明显加大了现金管理类、最短持有期类产品的布局力度,业绩比较基准多集中在相对较低区间,强调回撤控制而非收益弹性。据公开信息,此类产品的投资者数量增长较快,反映出居民在“稳健情结”与“收益诉求”之间的折中取向。但净值化意味着波动无法被完全抹平,宣传中的“低波”不等于“无波”。
三、分流去向:债基、保险与提前还贷
除理财之外,债券基金、储蓄型保险以及提前偿还房贷,也构成储蓄分流的方向。业内观察认为,这几类选择更多是“分流”而非“替代”:债基承接的是对流动性要求不高的资金,保险锁定的是长期限资金,提前还贷则取决于存量房贷利率与家庭现金流状况,个体差异较大,不宜一概而论。
四、需要留意的两面性
值得注意的是,规模回升并不等于资金稳定。理财产品底层资产以债券为主,若债市出现调整,净值回撤可能再度引发赎回,形成“规模—收益”的往复循环。对投资者而言,看清产品的久期结构与波动特征,往往比追逐短期排名更重要。
展望后续,存款利率与理财收益的比价关系仍将主导居民资金流向,短期内“存款搬家”更可能是渐进、反复的过程,而非单向迁徙。随着产品货架日益丰富,如何以清晰的适当性管理匹配投资者真实的风险承受能力,将是机构竞争的关键。本文仅作行业观察,不构成投资建议。